Modelo 390: la declaración-resumen anual del IVA, explicada
El modelo 390 resume en un solo formulario el IVA de todo un año: el que has repercutido, el que has soportado y lo que dieron tus modelos 303. Con él no se paga nada. El del ejercicio 2026 se presenta del 1 de enero al 1 de febrero de 2027.
- Plazo: hasta el lunes 1 de febrero de 2027, porque el 30 de enero cae en sábado.
- Sin pago: es una declaración informativa; el IVA ya se ingresó con cada 303.
- Exentos: quien lleva el SII, y quien, con 303 trimestral y solo en territorio común, solo alquila inmuebles urbanos y/o está en módulos.
- Solo por internet: con certificado electrónico o, si eres persona física, con Cl@ve.
Datos revisados el 12 de noviembre de 2026 con el BOE y la Agencia Tributaria.
Qué es el modelo 390 y para qué sirve
El modelo 390 es la declaración-resumen anual del IVA: recoge en un solo documento las operaciones del año que ya declaraste en tus modelos 303, trimestrales o mensuales. No tiene importe a ingresar ni a devolver; se presenta en enero del año siguiente, por internet, ante la Agencia Tributaria.
Qué resume el modelo 390
La Ley del IVA obliga a quien presenta autoliquidaciones periódicas a presentar además «una declaración-resumen anual» (art. 164.Uno.6.º). El Reglamento la desarrolla en su artículo 71.7, y la Orden EHA/3111/2009 aprueba el formulario, el modelo 390, y fija quién lo presenta y cuándo.
En él se suman, para todo el año: el IVA devengado por tipos, el IVA deducible, el resultado de las liquidaciones del año (lo que salió a ingresar, lo pendiente de compensar y el último resultado), el volumen total de operaciones, las actividades ejercidas y, si se aplica, la prorrata.
Relación entre el modelo 303 y el modelo 390
El modelo 303 es la autoliquidación de cada trimestre (o de cada mes): con él se ingresa el IVA, se compensa o se pide la devolución. El modelo 390 no liquida nada: resume lo que ya dijeron esos 303, y sus totales deben coincidir con ellos. Si un 303 tenía un error, primero se corrige el 303.
| Modelo 303 | Modelo 390 | |
|---|---|---|
| Qué es | Autoliquidación del IVA de un período | Declaración-resumen anual del IVA |
| Cuántas veces | Cada trimestre (o cada mes) | Una vez al año |
| ¿Se paga con él? | Sí, si sale a ingresar | No: solo resume |
| Plazo del ejercicio 2026 | 1.º a 3.º trimestre: del 1 al 20 de abril, julio y octubre. 4.º: hasta el 1 de febrero de 2027 | Del 1 de enero al 1 de febrero de 2027 |
| Cómo se presenta | Por internet | Solo por internet |
¿Se paga algo con el modelo 390?
No. El IVA del año se ingresa (o se compensa, o se pide su devolución) con cada modelo 303. La Orden HAP/2194/2013 trata el 390 como una declaración informativa: lo que contiene es información, no una deuda. Por eso tampoco se domicilia.
País Vasco, Navarra, Canarias, Ceuta y Melilla
Esta página explica el modelo 390 de la Agencia Tributaria, el del llamado territorio común. Quien tributa por el IVA solo ante las Haciendas forales del País Vasco o de Navarra presenta lo que esas Haciendas establezcan. Quien tributa a la vez ante el Estado y una Hacienda foral declara en el 390 todas sus operaciones e indica en su apartado 8 el porcentaje que corresponde a cada Administración; los resultados del apartado 9 son los del territorio común (instrucciones del modelo 390).
Canarias, Ceuta y Melilla quedan fuera del ámbito del IVA (Ley del IVA, art. 3.Dos) y tienen sus propios impuestos indirectos: quien solo opera allí no presenta el 303 ni el 390. Las ventas desde la Península o Baleares hacia esos territorios sí se declaran en ellos, como exportaciones u operaciones no sujetas.
Fuentes oficiales: Orden EHA/3111/2009 · Reglamento del IVA, art. 71.7 · Ley del IVA, art. 164.Uno.6.º · Orden HAP/2194/2013, art. 1.3
Quién tiene que presentar el modelo 390 y quién está exento
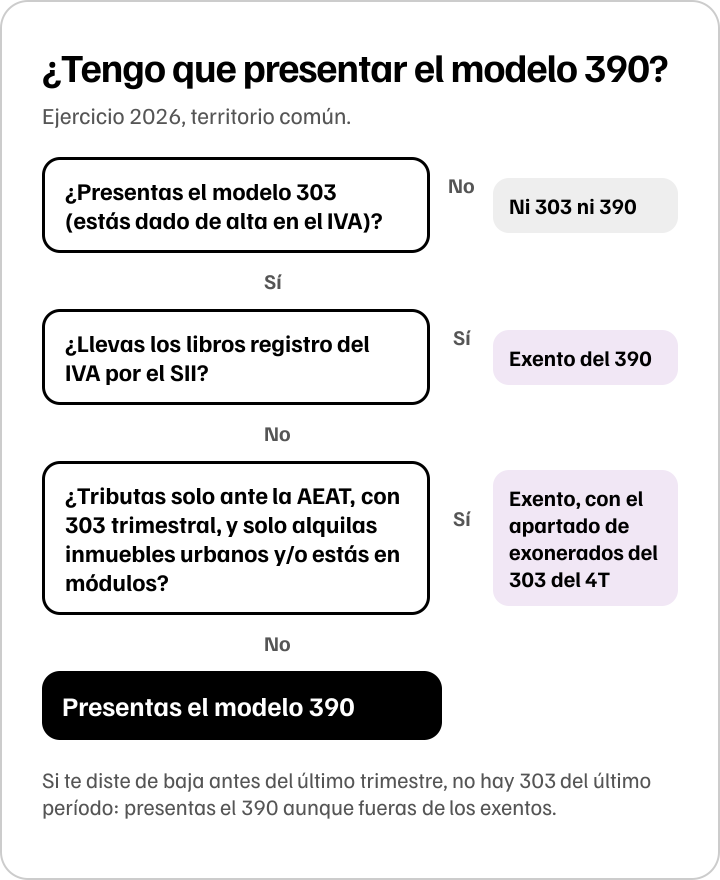
Lo presenta todo empresario o profesional que deba presentar el modelo 303, aunque en el año no haya tenido operaciones. Están exentos quienes llevan los libros por el SII y quienes, con 303 trimestral y tributando solo en territorio común, solo alquilan inmuebles urbanos y/o están en el régimen simplificado.
Quién está obligado
La regla es sencilla: si estás obligado a presentar el modelo 303, también presentas el 390 (Orden EHA/3111/2009, art. 1.2), y lo haces aunque no hayas tenido operaciones: el Reglamento exige las declaraciones «incluso en los casos en que no existan cuotas devengadas ni se practique deducción» (art. 71.1).
- Autónomos y profesionales en el régimen general del IVA.
- Sociedades y otras entidades, incluidas las comunidades de bienes con operaciones sujetas al IVA.
- Quien tiene varias actividades y alguna no es alquiler de inmuebles urbanos ni está en módulos, y tiene sus propias autoliquidaciones periódicas.
- No residentes que presentan el 303 por una actividad distinta del alquiler de inmuebles urbanos (si solo alquilan inmuebles urbanos, con 303 trimestral y en territorio común, están exentos como cualquier arrendador). Qué más debe declarar una vivienda en España: el test de obligaciones de CasitaTax.
Quién no tiene que presentar el modelo 390
La Orden EHA/3111/2009 (art. 1.3) libera de presentarlo a dos grupos, y el Reglamento a un tercero:
- Quien lleva los libros registro por el SII (el Suministro Inmediato de Información de la Agencia Tributaria).
- Quien presenta el 303 trimestral, tributa solo en territorio común y realiza exclusivamente actividades en el régimen simplificado del IVA (módulos) y/o de arrendamiento de bienes inmuebles urbanos. Otras actividades sin obligación de autoliquidaciones periódicas no rompen la exención.
- Quien solo realiza operaciones exentas (arts. 20 y 26 de la Ley del IVA), que tampoco presenta el 303 (Reglamento, art. 71.1 y 71.7).
El apartado del 303 del cuarto trimestre para los exonerados
La exención no es gratuita: quien no presenta el 390 debe rellenar, en el 303 del último período del año, el apartado reservado a los exonerados, con el tipo de actividades, la prorrata si la hay, los sectores diferenciados, el porcentaje de tributación a varias Administraciones y el volumen total de operaciones del año (Orden EHA/3111/2009, art. 1.4).
Por eso la exención no se aplica si no hay 303 del último período: si te diste de baja antes del cuarto trimestre, el resumen del año se hace con el modelo 390 (art. 1.3, último párrafo).
Alquileres: local, vivienda y piso turístico
- Un local u oficina alquilado, como única actividad, con 303 trimestral y en territorio común: no presentas el 390; en el 303 del cuarto trimestre marcas que estás exonerado y rellenas su apartado (preguntas frecuentes de la Agencia Tributaria sobre el IVA de los arrendamientos).
- Una vivienda alquilada sin IVA (sin servicios hoteleros y, si está amueblada, por más de 30 noches a un mismo arrendatario o en tu propia vivienda habitual): el alquiler está exento, así que no hay 303 ni 390 (Reglamento del IVA, art. 71.1 y 71.7; INFORMA 138945).
- Un local alquilado más otra actividad con 303 propio (por ejemplo, servicios profesionales, o un comercio que no esté en recargo de equivalencia ni en módulos): ya no hay exención, presentas el 390.
- Un piso turístico alquilado por 30 noches o menos a un mismo arrendatario (salvo en tu vivienda habitual), o con servicios hoteleros, desde el 1 de diciembre de 2026: el alquiler paga IVA, pero si hay que presentar el 390 aún no está claro (ver el apartado de alquiler vacacional).
Módulos, recargo de equivalencia y otros casos
- Módulos (régimen simplificado del IVA), como única actividad y con 303 trimestral en territorio común: exento, con el apartado del 303 del cuarto trimestre.
- Recargo de equivalencia o régimen especial de la agricultura: son actividades sin autoliquidaciones periódicas, así que no rompen la exención de quien solo alquila o está en módulos (INFORMA 141198).
- Grandes empresas, inscritos en el REDEME y grupos de IVA: liquidan por meses y llevan el SII, así que no presentan el 390; el apartado de exonerados va en su autoliquidación de diciembre (el 303, o el modelo 322 en los grupos de IVA). Quien se acoge al SII voluntariamente también queda exento.
- Quien solo presenta el modelo 309 de forma ocasional no presenta el 390 (INFORMA 108185).
Alta o baja durante el año, y años sin actividad
Si empiezas la actividad durante el año, el 390 recoge los períodos en que estuviste de alta. Si te das de baja antes del último trimestre, no hay 303 del último período, así que presentas el 390 aunque fueras de los exentos (Orden EHA/3111/2009, art. 1.3; preguntas frecuentes de la Agencia Tributaria).
Si sigues dado de alta y no has tenido operaciones, presentas igualmente el 303 de cada período (marcando «Sin actividad» cuando no hay cuotas devengadas ni soportadas) y el 390, salvo que estés en un caso de exención (Reglamento del IVA, art. 71.1).
¿Te toca presentar el 390?
CasitaTax, nuestro partner, lo presenta en tu nombre, cuadrado con tus 303 del año.
Fuentes oficiales: Orden EHA/3111/2009, art. 1 · Reglamento del IVA, art. 71.1 y 71.7 · Instrucciones del modelo 390 (AEAT) · INFORMA 141198 · AEAT: IVA de los arrendamientos
Plazo del modelo 390: hasta el 1 de febrero de 2027
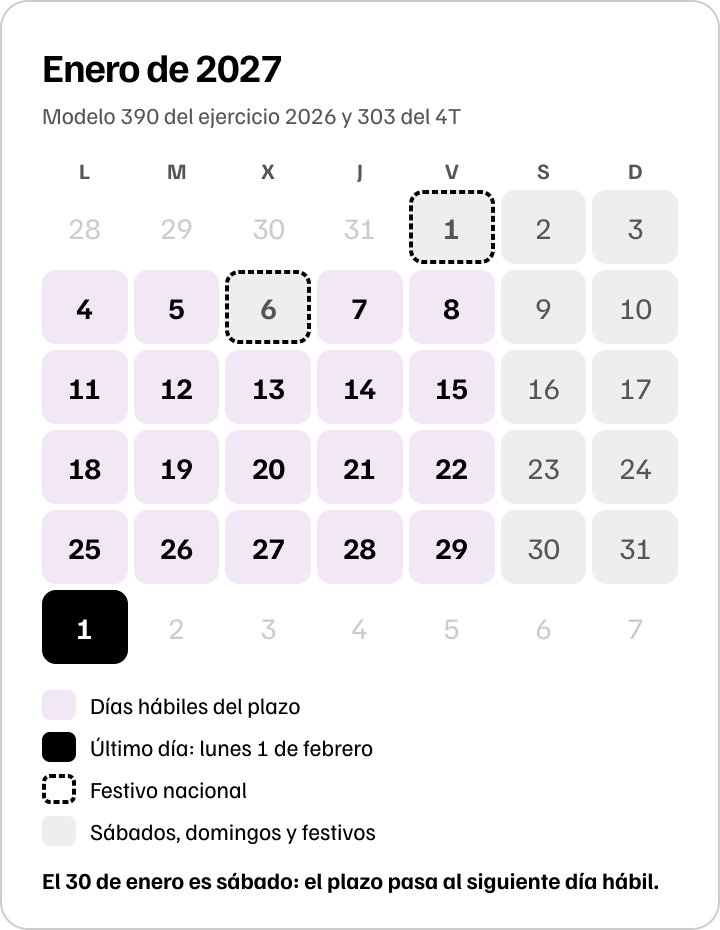
El modelo 390 se presenta en los treinta primeros días naturales de enero del año siguiente. Para el ejercicio 2026, el plazo va del 1 de enero al lunes 1 de febrero de 2027: el 30 de enero cae en sábado, y un plazo que termina en día inhábil pasa al primer día hábil siguiente.
| Declaración | Plazo | Norma |
|---|---|---|
| Modelo 390, ejercicio 2026 | Del 1 de enero al 1 de febrero de 2027 | Orden EHA/3111/2009, art. 8 |
| Modelo 303, 4.º trimestre de 2026 | Del 1 de enero al 1 de febrero de 2027 | Reglamento del IVA, art. 71.4 |
| Modelo 303, 4.º trimestre, con domiciliación | Hasta el 27 de enero de 2027 (por nuestro cálculo) | Orden EHA/1658/2009, art. 3.2.b y anexo II |
| Modelo 349, último período de 2026 | Hasta el 1 de febrero de 2027 | Reglamento del IVA, art. 81.3 |
| Modelo 303, 1.º trimestre de 2027 | Del 1 al 20 de abril de 2027 | Reglamento del IVA, art. 71.4 |
| Modelo 303, 2.º trimestre de 2027 | Del 1 al 20 de julio de 2027 | Reglamento del IVA, art. 71.4 |
| Modelo 303, 3.º trimestre de 2027 | Del 1 al 20 de octubre de 2027 | Reglamento del IVA, art. 71.4 |
Si el último día cae en fin de semana o festivo
La norma del 390 habla de «los treinta primeros días naturales del mes de enero» (Orden EHA/3111/2009, art. 8). En 2027, el 30 de enero es sábado. Los sábados, domingos y festivos son inhábiles, y «cuando el último día del plazo sea inhábil, se entenderá prorrogado al primer día hábil siguiente» (Ley 39/2015, art. 30.2 y 30.5, que se aplica a los procedimientos tributarios de forma supletoria). Las instrucciones de la Agencia Tributaria lo dicen igual: «Los vencimientos que coincidan con un día inhábil se considerarán trasladados al primer día hábil siguiente».
El 1 de febrero de 2027 no es festivo nacional ni autonómico (BOE de fiestas laborales de 2027). Último día: lunes 1 de febrero de 2027, salvo que en tu municipio sea festivo local, que lo traslada al día hábil siguiente. Ya pasó en 2021, cuando el 30 de enero también cayó en sábado: el calendario de la Agencia Tributaria fijó el 303 del cuarto trimestre y el 390 «hasta el 1 de febrero». El calendario de 2027 aún no se ha publicado (revisado el 12 de noviembre de 2026).
Con domiciliación: el 303 del cuarto trimestre, antes
El 390 no tiene pago y no se domicilia. El 303 del cuarto trimestre sí: la domiciliación va normalmente del 1 al 25 de enero, y se amplía tantos días como se amplíe el plazo de presentación (Orden EHA/1658/2009, art. 3.2.b). Por nuestro cálculo, en 2027 llega hasta el 27 de enero de 2027; la Agencia Tributaria aún no ha publicado su calendario de 2027 (revisado el 12 de noviembre de 2026).
Si la Sede electrónica falla el último día
Cuando por razones técnicas no se puede presentar por internet dentro del plazo, una declaración informativa como el 390 (o el 349) puede presentarse durante los 4 días naturales siguientes (Orden HAP/2194/2013, art. 17.2). Es una salvaguarda para fallos técnicos, no una prórroga general, y no vale para el 303.
Grandes empresas y SII
Quien liquida el IVA por meses (por ejemplo, con un volumen de operaciones de más de 6.010.121,04 € el año anterior) presenta el 303 cada mes; si lleva los libros por el SII, no presenta el 390.
El plazo acaba el 1 de febrero
Déjanos tus datos con tiempo y CasitaTax presenta tu 390 y tu 303 del cuarto trimestre en tu nombre.
Fuentes oficiales: Orden EHA/3111/2009, art. 8 · Reglamento del IVA, art. 71.4 · Ley 39/2015, art. 30 · Fiestas laborales de 2027 (BOE) · Orden EHA/1658/2009
Casillas del modelo 390: qué va en cada apartado
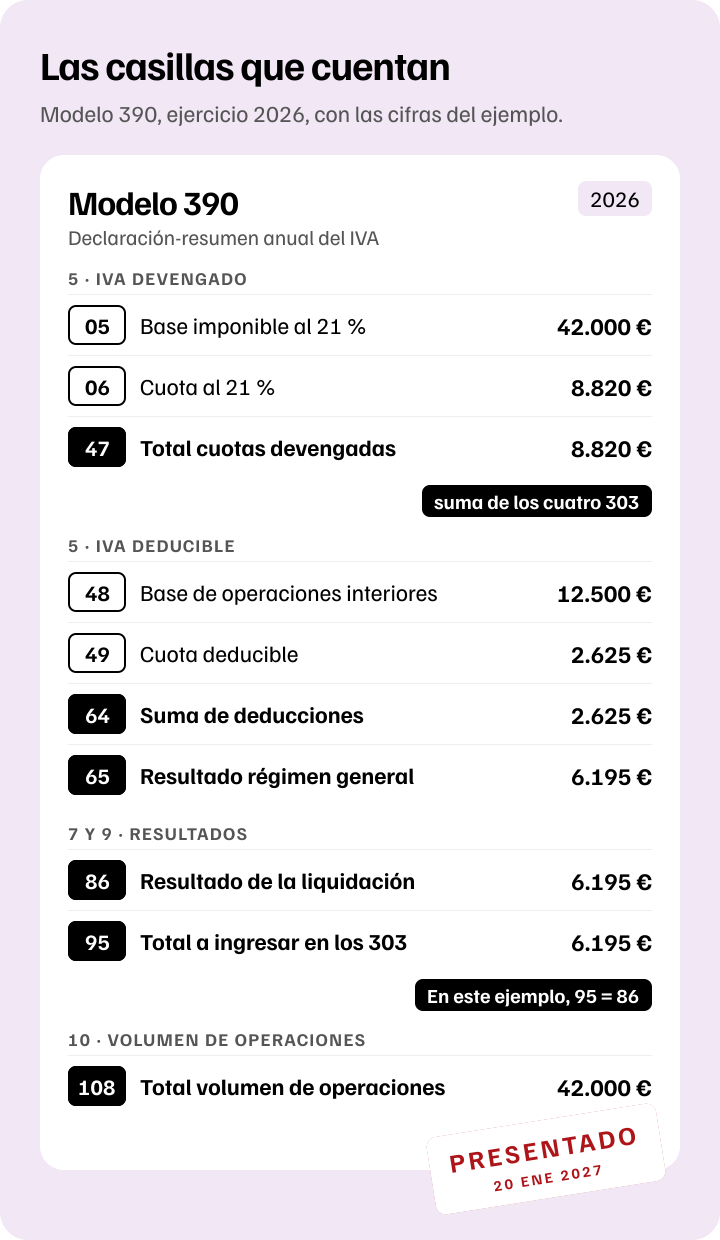
El modelo 390 tiene trece apartados. Los que más importan son el IVA devengado del año por tipos (casillas 01 a 06; total, casilla 47), el IVA deducible (suma, casilla 64), el resultado del régimen general (65), los resultados de tus 303 (95, 97 y 98), el volumen de operaciones (108) y, si se aplica, la prorrata.
| Casilla | Qué recoge | De dónde sale |
|---|---|---|
| 01 y 02 | Base y cuota al 4 % | La suma de las bases y cuotas al 4 % de tus 303 |
| 03 y 04 | Base y cuota al 10 % (el tipo del alquiler turístico desde el 1 de diciembre de 2026) | La suma de las del 10 % |
| 05 y 06 | Base y cuota al 21 % | La suma de las del 21 % |
| 21 a 26 | Adquisiciones intracomunitarias de bienes, por tipos | Tus compras de bienes a otros países de la UE |
| 27 y 28 | IVA devengado por inversión del sujeto pasivo | Las operaciones en las que tú declaras el IVA del proveedor |
| 33 y 34 | Total de bases y cuotas de IVA | La suma del IVA devengado |
| 47 | Total de cuotas de IVA y recargo de equivalencia | Todo el IVA devengado del año |
| 48 y 49 | IVA deducible en operaciones interiores corrientes | Tus facturas de gastos de la actividad |
| 50 y 51 | IVA deducible en bienes de inversión | Las compras de bienes de inversión |
| 64 | Suma de deducciones | Todo el IVA deducible del año |
| 65 | Resultado del régimen general | El IVA devengado menos el deducible |
| 84 a 86 | Suma de resultados, compensaciones del año anterior y resultado de la liquidación | 86 = 84 + 659 − 85 − 112 (diseño de 2026) |
| 95 | Total de resultados a ingresar de los 303 del año | La suma de lo que salió a ingresar en tus 303, incluso si lo aplazaste o no lo pagaste |
| 97 y 98 | Resultado del último 303: a compensar o a devolver | Tu 303 del cuarto trimestre (o de diciembre) |
| 99 | Operaciones en régimen general | Tus ventas y servicios del año, sin IVA |
| 105 | Operaciones exentas sin derecho a deducción | Por ejemplo, un alquiler de vivienda exento junto a otra actividad |
| 108 | Total volumen de operaciones | La suma de las casillas de volumen, menos las 106 y 107 |
| 114 a 118 | Prorrata: CNAE, importes, tipo y porcentaje | Solo si tienes operaciones con y sin derecho a deducción |
| 112 | Nueva en el ejercicio 2026: pago a cuenta deducido por entregas de gasolinas, gasóleos y biocarburantes | Orden HAC/27/2026; no afecta a la mayoría |
Los trece apartados del formulario
Según las instrucciones de la Agencia Tributaria, el modelo 390 se divide en trece apartados; la mayoría de los autónomos solo rellena unos pocos:
- 1 a 4: sujeto pasivo, devengo (el ejercicio, y si es una declaración sustitutiva), datos estadísticos y representante.
- 5: operaciones en régimen general: el IVA devengado y el IVA deducible.
- 6 y 7: régimen simplificado y resultado de la liquidación anual.
- 8: tributación por razón del territorio (si tributas también ante el País Vasco o Navarra).
- 9 y 10: resultado de las liquidaciones del año y volumen de operaciones.
- 11 a 13: operaciones específicas, prorratas y actividades con regímenes de deducción diferenciados.
Cómo cuadra el 390 con tus modelos 303
El IVA devengado y el deducible del 390 son la suma de los de tus 303 del año. Las casillas que enlazan directamente con ellos son la 95 (la suma de lo que salió a ingresar en tus 303, incluso si pediste aplazamiento o no pagaste), la 97 o la 98 (el resultado del último 303, a compensar o a devolver), la 85 (las cuotas de años anteriores que compensaste en la casilla 78 de algún 303) y la 662 (cuotas a compensar de otros períodos que no aplicaste).
Si corregiste un período con una autoliquidación rectificativa, toma sus cifras en lugar de las del 303 original: la rectificativa recoge todos los datos del período (Reglamento del IVA, art. 74 bis.3). Solo las antiguas complementarias, de antes del tercer trimestre de 2024, se suman a su período. Si los totales no cuadran, casi siempre hay un 303 que corregir antes que el 390.
Datos estadísticos: la clave y el epígrafe del IAE
En el apartado 3 se indica cada actividad con una clave (por ejemplo, A01 arrendadores de bienes inmuebles, A03 resto de actividades empresariales, A05 resto de actividades profesionales) y su epígrafe del Impuesto sobre Actividades Económicas, y se marca si estás obligado a presentar el modelo 347. La Dirección General de Tributos clasifica los alquileres turísticos en el grupo 685 del IAE, «Alojamientos turísticos extrahoteleros», se presten o no servicios (consultas V1494-26 y V1551-24); qué clave del 390 corresponde a ese grupo, ningún texto lo dice aún.
El apartado de exonerados del 303 del último período
Quien no presenta el 390 lo sustituye con un apartado del 303 del último período: las mismas claves y epígrafes, la tributación por territorios y el volumen de operaciones del año, desglosado en casillas como la [80] (operaciones en régimen general) y con su total en la [88], además de la prorrata si la hay. En ese período, el 303 pregunta si estás exonerado del 390 y si tu volumen anual de operaciones es distinto de cero.
Las herramientas de la Agencia Tributaria
En la página del modelo 390 de la Sede hay un simulador (Simulador 390, OPEN) que no pide identificarse y no presenta nada, pero puede exportar un fichero para presentarlo después por la vía «con fichero» (salvo para las sociedades anónimas y limitadas). La Agencia Tributaria ofrece también una ayuda para el «modelo 390 básico», limitada a quien liquida por trimestres en régimen general, sin prorrata ni operaciones exteriores.
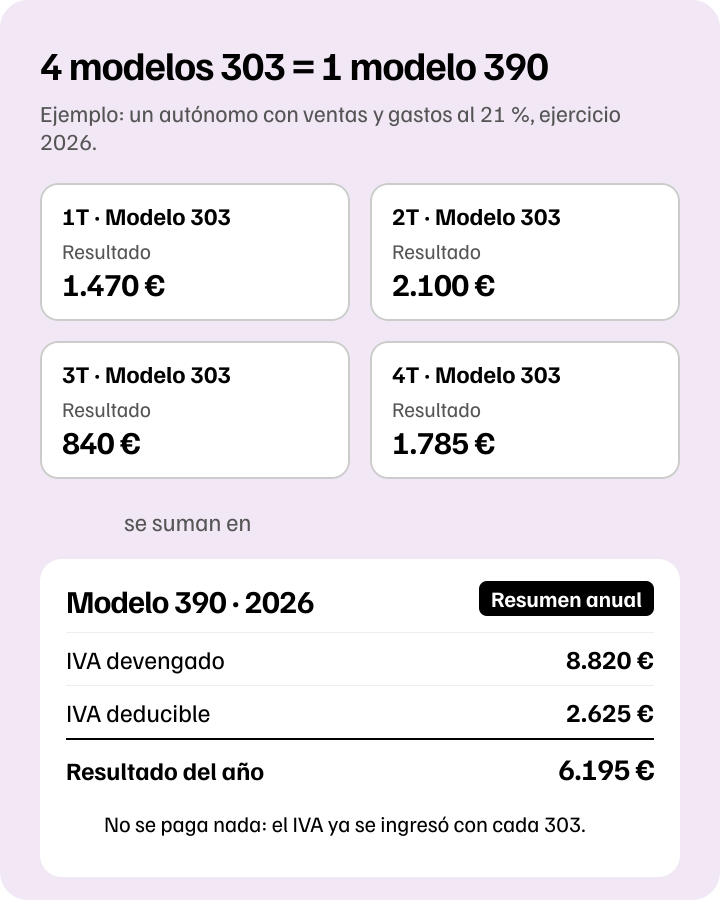
Ejemplo: de cuatro 303 a un 390, con cifras
Un diseñador autónomo factura todo al 21 % y sus gastos también llevan el 21 %. Sus cuatro 303 de 2026, todos a ingresar, son los de la tabla.
En su 390, las casillas 05 y 06 recogen 42.000 € de base y 8.820 € de cuota; las 48 y 49, 12.500 € y 2.625 €. El resultado del régimen general (65) y el de la liquidación (86) son 6.195 €, igual que la casilla 95, la suma de lo ingresado con los cuatro 303. El volumen de operaciones (99 y 108) es de 42.000 €. Todo cuadra, y no hay nada que pagar.
| Trimestre | IVA devengado | IVA deducible | Resultado |
|---|---|---|---|
| 1.º | 2.100 € | 630 € | 1.470 € |
| 2.º | 2.520 € | 420 € | 2.100 € |
| 3.º | 1.890 € | 1.050 € | 840 € |
| 4.º | 2.310 € | 525 € | 1.785 € |
| Año (390) | 8.820 € | 2.625 € | 6.195 € |
¿Prefieres no rellenar casillas?
CasitaTax comprueba que el 390 cuadre con tus 303 y lo presenta por ti.
Fuentes oficiales: Instrucciones del modelo 390, ejercicio 2025 (AEAT) · Diseño de registro del modelo 390, ejercicio 2026 (AEAT) · Orden HAC/27/2026 · Instrucciones del modelo 303, 2026 (AEAT)
Cómo presentar el modelo 390 paso a paso
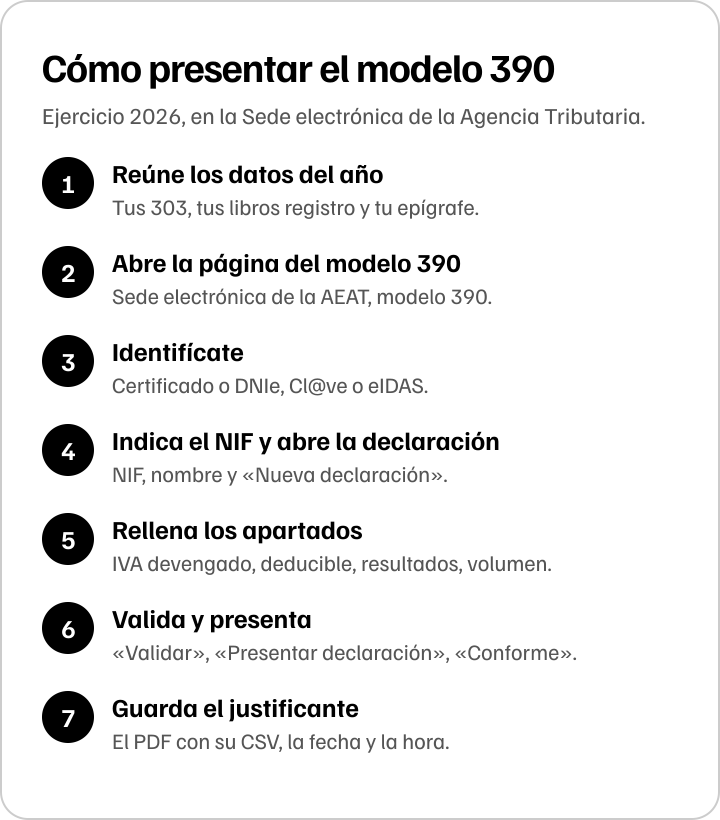
El modelo 390 se presenta solo por internet, en la Sede electrónica de la Agencia Tributaria: con certificado electrónico, con Cl@ve si eres persona física no obligada a certificado, o con eIDAS. Rellenas el formulario, lo validas, lo presentas y guardas el PDF con su código seguro de verificación. Puede presentarlo por ti un apoderado o un colaborador social.
Presentar el modelo 390 en la Sede electrónica
- 1
Reúne los datos del año
Ten a mano tus modelos 303 del año (con los rectificativos, si los hubo), tus libros registro de facturas emitidas y recibidas, el epígrafe del IAE de cada actividad y, si la aplicas, tu prorrata.
- 2
Abre la página del modelo 390
En la Sede electrónica de la Agencia Tributaria, abre la página del modelo 390 y elige la presentación del ejercicio que declaras (la del 2026 aparecerá para el plazo de enero de 2027).
- 3
Identifícate
Con certificado electrónico o DNI electrónico; si eres persona física, también con Cl@ve o, si eres ciudadano de la UE con DNI, NIE o NIF español, con eIDAS. Las sociedades y demás entidades, incluidas las comunidades de bienes, presentan con certificado electrónico (o por medio de un representante).
- 4
Indica el NIF y abre la declaración
Escribe el NIF y el nombre del declarante y pulsa «Aceptar»: el NIF ya no se podrá cambiar. Elige «Nueva declaración», o «Continuar» si guardaste una a medias.
- 5
Rellena los apartados
Completa los apartados que te afectan: datos estadísticos, IVA devengado y deducible, resultados de las liquidaciones, volumen de operaciones y, si se aplica, prorrata. Los totales salen de tus 303. Puedes pulsar «Guardar» y seguir más tarde.
- 6
Valida y presenta
Pulsa «Validar»: los avisos no impiden presentar, los errores hay que corregirlos. Después pulsa «Presentar declaración», marca «Conforme» y vuelve a pulsar «Presentar declaración».
- 7
Guarda el justificante
La Sede te muestra la declaración aceptada con su código seguro de verificación (CSV), la fecha y la hora de presentación, y el PDF. Guárdalo con tus 303: si un día tienes que sustituirla, necesitarás su número de justificante de 13 dígitos.
Con fichero, por lotes o por otra persona
Si tu programa de contabilidad genera el fichero del 390, la opción «Presentación (con fichero)» lo lee («Leer declaración») y se presenta con «Firmar y Enviar»; sus campos ya no se pueden editar. Las gestorías tienen además la «Presentación por lotes».
Puede presentarlo por ti un apoderado o un colaborador social, es decir, una persona o entidad autorizada para presentar declaraciones en nombre de terceros (Reglamento General, arts. 79 a 81; Orden HAP/2194/2013, art. 16).
¿Se puede presentar en papel? ¿Y el PDF del modelo 390?
No: el 390 solo se presenta por internet (Orden HAP/2194/2013, art. 12). El papel desapareció en 2014 y el SMS en 2020; en 2023 se suprimieron de la orden del modelo los artículos que aún los mencionaban. Los PDF que publica la Agencia Tributaria son las instrucciones; el PDF que te importa es el de tu declaración presentada, que la Sede te entrega al presentarla.
Cómo descargar un modelo 390 ya presentado
En la página del modelo 390 de la Sede, la opción «Modelo 390. Consulta de declaraciones presentadas» muestra las que has presentado, identificándote como al presentarlas.
¿Prefieres no hacerlo tú?
CasitaTax, nuestro partner, presenta el 390 y los 303 en tu nombre.
Presentar mi 390- Comprueba que el 390 cuadre con tus 303
- Lo presenta en tu nombre
- Te envía el justificante
Fuentes oficiales: Modelo 390 en la Sede electrónica · Ayuda técnica: presentación mediante formulario (AEAT) · Orden HAP/2194/2013, arts. 12, 13 y 16 · Manual práctico de IVA 2026 (AEAT)
Errores, correcciones y sanciones del modelo 390
Un modelo 390 con errores se corrige con una declaración sustitutiva, que reemplaza a la anterior. Presentarlo tarde o no presentarlo es una infracción leve (Ley General Tributaria, art. 198): la multa baja a la mitad si lo presentas antes de que Hacienda te lo requiera, y un 40 % más si la pagas en plazo sin recurrir.
Cómo corregir un modelo 390 ya presentado
Con una declaración sustitutiva: un nuevo 390 completo, en el que se marca la casilla «Declaración sustitutiva» y se indica el número identificativo de 13 dígitos de la declaración que reemplaza (instrucciones del modelo 390 de la Agencia Tributaria). Para el 390, las instrucciones solo prevén la sustitutiva.
Si el error está en un 303, primero se corrige ese 303. Desde el tercer trimestre de 2024 (septiembre de 2024 para quien liquida por meses), un 303 ya presentado se corrige con una autoliquidación rectificativa (Reglamento del IVA, art. 74 bis; Orden HAC/819/2024). Después, si el 390 ya se había presentado, se sustituye para que vuelva a cuadrar.
Sanción por presentar el 390 fuera de plazo o no presentarlo
El 390 no tiene importe a ingresar, así que presentarlo tarde no causa perjuicio económico: es la infracción leve del artículo 198 de la Ley General Tributaria. Lo que no aclara ningún texto oficial es qué párrafo de ese artículo se aplica al 390:
| Lectura | Multa | Si lo presentas tarde sin requerimiento |
|---|---|---|
| Declaración ordinaria (art. 198.1, párrafo tercero) | 200 € fijos | 100 € |
| Declaración informativa de los arts. 93 y 94 (art. 198.1, párrafo cuarto) | 20 € por dato, entre 300 € y 20.000 € | La mitad: mínimo 150 € |
Lo que reduce la multa
Presentarlo antes de que Hacienda te lo requiera reduce la multa a la mitad (art. 198.2). Y cualquier multa se reduce un 40 % si la pagas en el plazo voluntario y no recurres (art. 188.3, en vigor desde el 11 de julio de 2021; el antiguo 25 % ya no se aplica a las sanciones). Por nuestra lectura, en la segunda lectura la multa sería el mínimo, 300 € (150 € sin requerimiento), porque un 390 solo recoge datos del propio declarante. En las dos lecturas, lo más barato es presentar cuanto antes.
Presentar un 390 incompleto, inexacto o con datos falsos, sin perjuicio económico, es otra infracción, en este caso grave (art. 199): 150 € de multa fija si el 390 se trata como declaración ordinaria (art. 199.2); como declaración informativa de los arts. 93 y 94 se aplicarían los apartados 199.4 y 199.5. Si en cambio el 390 llega tarde, sin requerimiento, para sustituir uno presentado en plazo, solo se aplica la sanción del 198 por lo presentado fuera de plazo (art. 198.2).
A 12 de noviembre de 2026 no hemos encontrado ninguna resolución del TEAC ni texto de la Agencia Tributaria que diga qué párrafo del artículo 198.1 corresponde al modelo 390.
El 303 fuera de plazo: recargos
Un 303 con importe a ingresar presentado tarde sin requerimiento no lleva multa, sino un recargo: un 1 % más un 1 % por cada mes completo de retraso; pasados 12 meses, el 15 % más intereses de demora (art. 27.2). El recargo se reduce un 25 % si se paga en los plazos que fija la ley (art. 27.5). Un 303 tardío sin nada que ingresar sigue la regla del 198: 200 €, o 100 € sin requerimiento.
¿Se te pasó el plazo o te ha llegado una carta de Hacienda?
Cuéntanos tu caso en el formulario y CasitaTax te contacta.
Fuentes oficiales: Ley General Tributaria, arts. 27, 188, 198 y 199 · Reglamento del IVA, art. 74 bis · Instrucciones del modelo 390 (AEAT)
Alquiler vacacional e IVA: el primer 303 y el modelo 390
Desde el 1 de diciembre de 2026 pagan un 10 % de IVA los alquileres de viviendas amuebladas con servicios hoteleros o de 30 noches o menos a un mismo arrendatario, salvo en tu vivienda habitual. Toca el alta (036) y el 303 del cuarto trimestre, hasta el 1 de febrero de 2027; si también el 390, no está claro.
Qué cambia el 1 de diciembre de 2026
El Real Decreto-ley 29/2026 (BOE del 7 de octubre de 2026), convalidado por la Diputación Permanente del Congreso el 12 de noviembre de 2026, saca de la exención del IVA, con efectos desde el 1 de diciembre de 2026, los arrendamientos de apartamentos o viviendas amueblados cuando el arrendador presta servicios propios de la industria hotelera (como ya ocurría) o cuando su duración a favor de un mismo arrendatario no supera las 30 noches, «excepto si se produce en el apartamento o vivienda arrendada en la que el arrendador tenga su residencia habitual». Tributan al tipo reducido del 10 % (Ley del IVA, arts. 20.Uno.23.º e' y 91.Uno.2.2.º).
Todo arrendador es empresario a efectos del IVA (art. 5.Uno.c): un solo piso alquilado así obliga a darse de alta con el modelo 036, a facturar y a presentar el 303 de cada trimestre, también cuando no haya nada que declarar (Reglamento del IVA, art. 71.1). La norma no prevé un mínimo de ingresos ni un régimen transitorio. La guía de CasitaTax sobre el IVA del alquiler vacacional explica qué alquileres lo pagan y cuáles siguen exentos.
El primer 303 y el primer 390: ejercicio 2026
Para quien empieza a repercutir IVA en diciembre de 2026, el primer 303 es el del cuarto trimestre de 2026, con un solo mes de operaciones, y se presenta hasta el 1 de febrero de 2027. Con él se paga el IVA de diciembre.
¿Y el 390? Depende de una pregunta que ningún texto ha respondido aún: si estos alquileres cuentan como «arrendamiento de bienes inmuebles urbanos» a efectos de la exención de la Orden EHA/3111/2009 (art. 1.3.a). La Ley los llama «arrendamientos de apartamentos o viviendas amueblados», y los grava al 10 % junto a los servicios de hostelería.
- Si cuentan como arrendamiento de inmuebles urbanos: quien presenta el 303 trimestral, tributa solo en territorio común y no tiene otra actividad con 303 queda exento del 390, y rellena el apartado de exonerados del 303 del cuarto trimestre. A favor: la Agencia Tributaria ya aplica la exención a otros alquileres de vivienda sujetos a IVA (INFORMA 138944 y 138946), y la Ley sigue llamándolos «arrendamientos».
- Si no cuentan: presenta el modelo 390 del ejercicio, en el mismo plazo que el 303 del cuarto trimestre. A favor: la Dirección General de Tributos clasifica los alquileres turísticos en el grupo 685 del IAE, «Alojamientos turísticos extrahoteleros», y no en el de alquiler de viviendas, se presten o no servicios (V1494-26), y en una consulta de 2024 sobre pisos turísticos dijo que se presenta la declaración-resumen anual (V1551-24), sin entrar en la exención.
Lo que la Agencia Tributaria aún no ha dicho
A 12 de noviembre de 2026, ni el BOE, ni la Agencia Tributaria ni la Dirección General de Tributos han dicho cuál de las dos lecturas vale para el 390 de estos alquileres, ni se ha publicado una orden que adapte los modelos 303 y 390 al Real Decreto-ley 29/2026. Algunas páginas de preguntas frecuentes de la Agencia Tributaria sobre alquileres, de octubre de 2026, siguen diciendo que los apartamentos turísticos sin servicios hoteleros están exentos: es la regla anterior al 1 de diciembre de 2026. Tampoco dice la norma qué pasa con las reservas cobradas antes de esa fecha para estancias posteriores. Actualizaremos esta página en cuanto haya respuesta.
No residentes, copropietarios, Canarias
- Propietarios no establecidos fuera de la UE: deben nombrar un representante con domicilio en España antes de la primera operación (Ley del IVA, art. 164.Uno.7.º; Reglamento, art. 82), salvo si están establecidos en un Estado con instrumentos de asistencia mutua análogos a los de la UE: según la Agencia Tributaria, hoy solo Noruega. Los establecidos en el Reino Unido o en Suiza sí deben nombrarlo; quien está establecido en la UE, no.
- El IVA no sustituye al modelo 210: el no residente sigue declarando la renta del alquiler en el impuesto sobre la renta de no residentes (CasitaTax presenta el modelo 210). Para contar las noches de cada estancia y los gastos, el registro de alquiler de CasitaTax, gratuito, lo anota todo en tu dispositivo.
- Varios propietarios que alquilan juntos: si asumen juntos el riesgo del alquiler, la que cumple las obligaciones del IVA es la comunidad de bienes, con su propio NIF (Ley del IVA, art. 84.Tres; preguntas frecuentes de la Agencia Tributaria); si un copropietario alquila por su cuenta, lo hace él. Las entidades sin personalidad jurídica presentan el 303 con certificado electrónico.
- Canarias, Ceuta y Melilla quedan fuera del IVA (Ley del IVA, art. 3.Dos): allí no se presenta el 303 ni el 390 por estos alquileres.
IVA de tu alquiler turístico, sin papeleo
CasitaTax da de alta tu vivienda (036), presenta cada 303 y el resumen anual, y paga en tu nombre el IVA que salga.
Fuentes oficiales: Real Decreto-ley 29/2026, art. 7 · Ley del IVA, arts. 20, 84, 91 y 164 · Agencia Tributaria: RDL 29/2026 · Congreso: convalidación · Orden EHA/3111/2009, art. 1.3 · DGT V1551-24 · DGT V1494-26 · INFORMA 138944 · AEAT: empresarios no establecidos
Otros modelos relacionados con el 390, y Verifactu
El 390 resume los modelos 303 del año. A su alrededor están el 036, para darse de alta en el IVA; el 347, para las operaciones con un mismo cliente o proveedor de más de 3.005,06 €; el 349, para las operaciones intracomunitarias; los modelos del IRPF o de Sociedades, y, para no residentes, el 210.
| Modelo | Para qué sirve | Cuándo |
|---|---|---|
| 036 | Alta, modificación y baja en el censo de empresarios: también el alta en el IVA. Sustituye al 037, suprimido el 3 de febrero de 2025 | Antes de empezar la actividad; los cambios, en el plazo de un mes |
| 303 | Autoliquidación del IVA de cada trimestre o mes | Del 1 al 20 de abril, julio y octubre; el 4.º trimestre, hasta el 30 de enero (en 2027, el 1 de febrero) |
| 347 | Operaciones con terceros que superan 3.005,06 € en el año con una misma persona o entidad | Durante febrero |
| 349 | Operaciones intracomunitarias (ventas y compras a otros países de la UE) | Cada mes, o cada trimestre si tus entregas y servicios intracomunitarios no superan 50.000 € ni en el trimestre ni en ninguno de los cuatro anteriores; el último período, en enero |
| 130, 131 y 100 | Pagos fraccionados y declaración anual del IRPF de los autónomos | Según su propio calendario |
| 200 | Impuesto sobre Sociedades | Según su propio calendario |
| 210 | Impuesto sobre la renta de no residentes, por ejemplo por la renta de un alquiler (CasitaTax lo presenta) | Según su propio calendario |
El modelo 347 y los alquileres
El 347 recoge las operaciones que superan 3.005,06 € en el año con una misma persona o entidad (Reglamento General, art. 33). No lo presentan quienes llevan el SII; quienes están en módulos solo declaran lo que facturan y, si están en el régimen simplificado del IVA, también sus compras anotadas en el libro de facturas recibidas (art. 32.1.b). No incluye los arrendamientos exentos de IVA hechos por particulares al margen de otra actividad (art. 33.2.d).
Verifactu: las fechas actuales
Los programas de facturación deberán cumplir el reglamento Verifactu (Real Decreto 1007/2023) antes del 1 de enero de 2027 las empresas que tributan por el Impuesto sobre Sociedades, y antes del 1 de julio de 2027 el resto, incluidos los autónomos. Son las fechas del Real Decreto-ley 15/2025, convalidado por el Congreso en diciembre de 2025. El Ministerio de Hacienda anunció el 5 de octubre de 2026 una previsión de nueva ampliación del plazo; a 12 de noviembre de 2026, el BOE no ha publicado ningún cambio. Quien lleva el SII queda fuera. Verifactu cambia cómo se emiten las facturas, no el modelo 390.
¿Y el modelo 210?
CasitaTax también presenta y paga el modelo 210 de los propietarios no residentes.
Fuentes oficiales: Reglamento General (RGAT), arts. 9, 10 y 31 a 33 · Reglamento del IVA, art. 81 · Orden HAC/1526/2024 · RD 1007/2023 (Verifactu) · Real Decreto-ley 15/2025
Lo que más se pregunta sobre el modelo 390
Las dudas que más se buscan, con la respuesta corta. Si la tuya no está, escríbenos a contacto@modelo-390.com.
¿Prefieres que lo presenten por ti?
CasitaTax, nuestro partner, presenta tu 390 y tus 303.
Presentar mi 390¿Qué es el modelo 390 y para qué sirve?
Es la declaración-resumen anual del IVA: resume en un solo documento el IVA devengado y deducible, los resultados y el volumen de operaciones de todo el año que ya declaraste en tus modelos 303. Es informativa: no se paga nada con él.
¿Quién tiene que presentar el modelo 390?
Todo empresario o profesional obligado a presentar el modelo 303, aunque no haya tenido operaciones en el año, salvo los exentos: quien lleva el SII y quien, con 303 trimestral y tributando solo en territorio común, solo alquila inmuebles urbanos y/o está en el régimen simplificado.
¿Hasta cuándo se puede presentar el modelo 390 de 2026?
Hasta el lunes 1 de febrero de 2027. La norma da los treinta primeros días naturales de enero, pero el 30 de enero de 2027 es sábado, y un plazo que acaba en día inhábil pasa al primer día hábil siguiente.
¿Hay que pagar algo con el modelo 390?
No. El IVA se ingresa, se compensa o se pide su devolución con cada modelo 303. El 390 solo resume el año, aunque recoge en sus casillas lo que salió en esos 303.
¿Tengo que presentar el modelo 390 si no he tenido actividad?
Sí, si sigues dado de alta en el IVA y no estás exento: el Reglamento del IVA exige las declaraciones aunque no haya cuotas devengadas ni deducidas (art. 71.1). Presentas también cada 303, marcando «Sin actividad» cuando corresponda.
¿Qué diferencia hay entre el modelo 303 y el 390?
El 303 es la autoliquidación de cada trimestre o mes, con la que pagas o pides la devolución del IVA. El 390 es el resumen anual de esos 303: no liquida nada y sus totales deben cuadrar con ellos.
Si alquilo un local o un piso, ¿presento el modelo 390?
Si alquilas un local como única actividad, con 303 trimestral y en territorio común, no: rellenas el apartado de exonerados del 303 del cuarto trimestre. Una vivienda alquilada sin IVA (sin servicios hoteleros y, si está amueblada, por más de 30 noches) no lleva ni 303 ni 390. Para los pisos turísticos que pagan IVA desde el 1 de diciembre de 2026, ningún texto oficial ha aclarado aún si deben presentarlo.
¿Qué pasa si presento el modelo 390 fuera de plazo o no lo presento?
Es una infracción leve del artículo 198 de la Ley General Tributaria. Según el párrafo que se aplique, que ningún texto oficial precisa, la multa es de 200 € o de 20 € por dato con un mínimo de 300 €; se reduce a la mitad si lo presentas antes de un requerimiento, y un 40 % más si pagas en plazo sin recurrir.
¿Cómo corrijo un modelo 390 ya presentado?
Presentando una declaración sustitutiva: un 390 completo con la casilla «Declaración sustitutiva» marcada y el número de justificante de 13 dígitos de la anterior. Si el error está en un 303, corrige primero ese 303 con una autoliquidación rectificativa.
¿Puedo presentar el modelo 390 sin certificado digital?
Sí, con Cl@ve, si eres persona física; los ciudadanos de la UE pueden usar eIDAS con un DNI, NIE o NIF español. Las sociedades y demás entidades, incluidas las comunidades de bienes, necesitan certificado electrónico o un representante. En papel no se puede.
¿Cómo descargo un modelo 390 que ya presenté?
En la página del modelo 390 de la Sede electrónica, con la opción «Modelo 390. Consulta de declaraciones presentadas», identificándote con certificado, DNIe o Cl@ve. Al presentarlo, la Sede te da además el PDF con su código seguro de verificación.
¿Tienen que presentar el 390 los propietarios de pisos turísticos?
Desde el 1 de diciembre de 2026 presentan el 303 cada trimestre. Si además deben presentar el 390, o les basta con el apartado de exonerados del 303 del cuarto trimestre, depende de si su alquiler cuenta como «arrendamiento de bienes inmuebles urbanos»: a 12 de noviembre de 2026 ningún texto oficial lo ha aclarado.
Glosario del modelo 390
- IVA devengado (repercutido)
- El IVA que cobras a tus clientes en tus facturas y que debes ingresar a Hacienda.
- IVA soportado e IVA deducible
- El IVA soportado es el que pagas en las facturas de tus compras y gastos; el deducible es la parte que puedes restar del IVA devengado, en general la de los gastos de la actividad.
- Autoliquidación
- Declaración en la que el propio contribuyente calcula el impuesto y lo ingresa, como el modelo 303.
- Declaración informativa
- Declaración que da información a Hacienda sin ingresar nada, como el modelo 390, el 347 o el 349.
- Volumen de operaciones
- El importe total, sin IVA, de las entregas de bienes y prestaciones de servicios del año.
- Prorrata
- Porcentaje de IVA soportado que puede deducir quien hace a la vez operaciones con derecho a deducción y otras sin él.
- Territorio común
- Las comunidades autónomas que tributan ante la Agencia Tributaria; se distingue del País Vasco y Navarra, con Hacienda foral.
- SII
- Suministro Inmediato de Información: sistema para llevar los libros registro del IVA en la Sede de la Agencia Tributaria. Quien lo usa no presenta el 390.
- Régimen simplificado (módulos)
- Régimen especial del IVA en el que la cuota se calcula con módulos, como el número de personas o de metros, en lugar de factura a factura.
- Declaración sustitutiva
- Nueva declaración completa que anula y reemplaza a otra ya presentada con errores.
- Autoliquidación rectificativa
- La forma de corregir un modelo 303 ya presentado, desde el tercer trimestre de 2024.
- Requerimiento
- Comunicación de la Administración que te pide presentar o aclarar una declaración; presentar antes de recibirlo reduce la sanción.
Que lo haga CasitaTax
Presentar mi 390¿Quieres que CasitaTax lo presente por ti?
Déjanos tus datos y CasitaTax, nuestro partner, te contactará para presentar tu 390 y tus 303 en tu nombre.
CasitaTax presenta tus declaraciones de IVA en tu nombre (el alta con el 036, el 303 de cada trimestre y el resumen anual), paga en tu nombre el IVA que salga y tiene un plan de IVA para alquileres vacacionales.
Ver el servicio de CasitaTax para alquileres vacacionalesInformación básica sobre protección de datos
- Responsable:
- ONBOARDING, S.L.
- Finalidad:
- comunicar tu solicitud a CasitaTax para que te contacte sobre ella.
- Legitimación:
- tu consentimiento (art. 6.1.a del RGPD), que puedes retirar cuando quieras.
- Destinatarios:
- CasitaTax (ZAHARD LTD, Reino Unido, país con decisión de adecuación de la Comisión Europea); como encargados, Cloudflare, n8n y Discord (Cloudflare y Discord en EE. UU., adheridos al Marco de Privacidad de Datos UE-EE. UU.).
- Derechos:
- acceso, rectificación, supresión, oposición, limitación y portabilidad, en contacto@modelo-390.com; y reclamación ante la AEPD.
- Información adicional:
- en la política de privacidad.